对新乳业而言,商誉减值风险、集中到期债务、渠道流失、品牌标识合规争议、现金流偏弱等多重问题集中显现,“鲜立方”战略能否持续兑现稳定、高质量的增长,还需要后续多个财报周期的数据持续验证,年末可转债兑付节点,将成为检验企业经营底盘与资金储备的关键时间窗口。
文/财经观察者
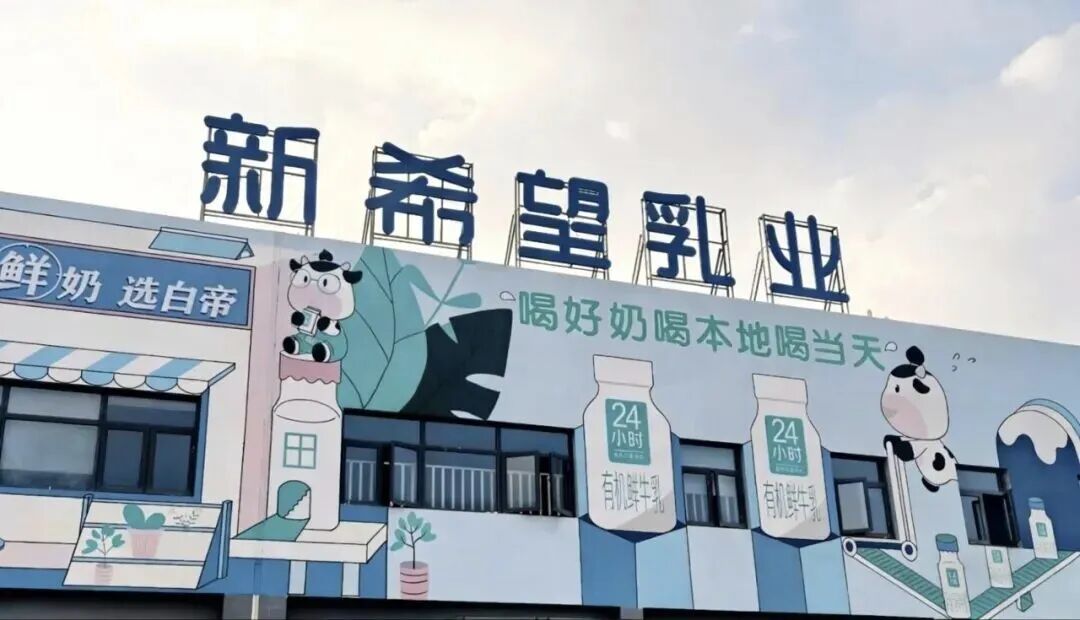
在国内低温奶赛道持续扩容的行业环境下,新希望乳业董事长席刚自2021年推出的“鲜立方”战略,已落地超过五年时间。依托多区域并购形成的分布式产能布局,公司持续加码低温鲜奶、低温酸奶赛道,2025年全年营收突破112亿元,归母净利润同比增幅接近36%,2026年一季度盈利增长延续上行态势。亮眼财报数据之下,资本市场反馈却持续冷淡,公司披露H股上市计划当日,A股股价单日大跌9.21%,即便后续股价小幅修复,二级市场对其长期发展逻辑仍存分歧。结合财报、商标公示、渠道经营数据等公开信息,这套支撑企业五年叙事的核心战略,正遭遇现金流、债务、渠道、品牌、资本运作多重现实约束。
低温奶天然存在300公里冷链半径限制,伊利、蒙牛凭借全国化常温渠道形成稳固优势,新乳业选择依托多年并购积累的区域乳企资产深耕低温赛道,逐步搭建“生物科技+数字科技”双线体系,低温产品营收占比已过半。从行业前景来看,低温液态奶市场规模持续扩容,头部企业合计市场份额不足四成,赛道尚存增量空间,但赛道涌入玩家持续增多,君乐宝、光明等企业同步加码低温鲜奶品类,行业价格竞争持续加剧,产品毛利持续收窄,新乳业全年不足7%的净利率,缓冲行业价格战风险的空间相对有限。
拆解2025年财务报表能够发现,公司利润高速增长的支撑基础存在明显短板。全年归母净利润同比提升35.98%,但经营活动产生的现金流净额仅小幅增长1.26%,利润与现金流增长幅度出现严重脱节。年末应收账款规模达到6.48亿元,规模接近全年归母净利润九成。乳业行业分析师表示,公司近年大力推进DTC直达终端模式,替代传统经销商现款现货模式,直接拉长销售账期,终端回款效率有所下滑。除此之外,2025年利润增长部分受益于上游原奶价格长期低位运行,农业农村部监测数据显示,2026年年中生鲜乳价格已出现环比上行,中长期原奶涨价周期下,成本红利消退后,企业盈利增长持续性将面临考验,公司仅依靠中长期供奶协议,难以完全对冲原料价格上行带来的成本压力。
外延式并购模式为新乳业带来区域产能网络,也长期沉淀大额商誉与偿债压力。截至2025年末,公司账面商誉规模9.92亿元,占净资产比重超25%,其中收购寰美乳业形成的商誉超过8亿元,该科目已被审计机构列为年度关键审计事项。2023年、2025年公司均计提千万元级别商誉减值,释放出早年并购标的经营业绩不及收购预期的信号。债务端压力更为紧迫,年末短期借款与一年内到期非流动负债合计突破18亿元,账面货币资金仅3.55亿元,流动性缺口明显。2020年发行的7.18亿元可转债将于2026年12月到期赎回,当前公司股价长期低于17.5元转股价,转债转股进度缓慢,年末集中兑付将带来大额资金支出,成为短期流动性核心考验。
渠道端经营数据同样释放谨慎信号,2025年公司经销商总量出现明显收缩,全年新增经销商829家,同期退出经销商1212家,全年净减少383家经销商,传统经销渠道整体收入同比下滑7.17%。区域发展失衡问题进一步凸显,作为企业基本盘的西南市场全年营收近乎零增长;唯一实现高增长的华东区域,经销商数量降幅超25%。企业层面解释经销商缩减系主动清退低效商户,但经销商批量退出,直观反映终端产品动销、渠道利润分配存在调整压力,依靠经销商群体实现持续放量的增长模式承压。
作为“鲜立方”战略核心单品矩阵,“今日鲜奶铺”系列产品持续陷入品牌合规争议。该产品线同时涵盖巴氏鲜奶、高温杀菌乳、调制乳三类产品,外包装视觉设计高度统一,醒目的“今日鲜奶铺”标识置于包装正面,产品真实品类仅以小字标注,容易造成消费者对产品属性的误判。知识产权平台公示信息显示,近六年间公司围绕该名称累计提交13次商标注册申请,其中多次被国家知识产权局驳回,驳回核心逻辑为标识易误导消费者对鲜奶品类产生错误认知,依靠该系列产品打造的“鲜”品牌认知,持续消耗企业核心品牌信誉。
资本层面的操作也引发市场持续讨论。2026年3月公司公告启动H股上市筹备工作,计划搭建A+H双融资平台,对外表述用于国际化布局、补充经营资金。而2025年度公司现金分红总额3.87亿元,分红金额占全年净利润比重超52%,实控人家族合计持有企业近七成股份,对应分得分红款项规模较高。一边实施高比例现金分红,一边启动境外股权融资补充流动资金,两项操作叠加,加深资本市场对于企业流动性承压的判断,也成为上市消息披露后股价大幅下挫的重要诱因。
席刚在行业会议上提出,依靠生物与数字科技重构低温奶行业效率,但从当前企业经营现状来看,战略落地仍存在多重待解难题。低温赛道增量空间客观存在,但行业竞争白热化、价格战持续压缩盈利空间已是行业共识。对新乳业而言,商誉减值风险、集中到期债务、渠道流失、品牌标识合规争议、现金流偏弱等多重问题集中显现,“鲜立方”战略能否持续兑现稳定、高质量的增长,还需要后续多个财报周期的数据持续验证,年末可转债兑付节点,将成为检验企业经营底盘与资金储备的关键时间窗口。
富灯网配资提示:文章来自网络,不代表本站观点。
- 上一篇:仁信 《幽灵行动》25周年 《荒野》、《断点》0.5折!
- 下一篇:没有了


沪深京指数
热点资讯
