作者:财精牛哥 来源:起点财经
2026年7月21日,安徽省统计局公布上半年经济运行数据。
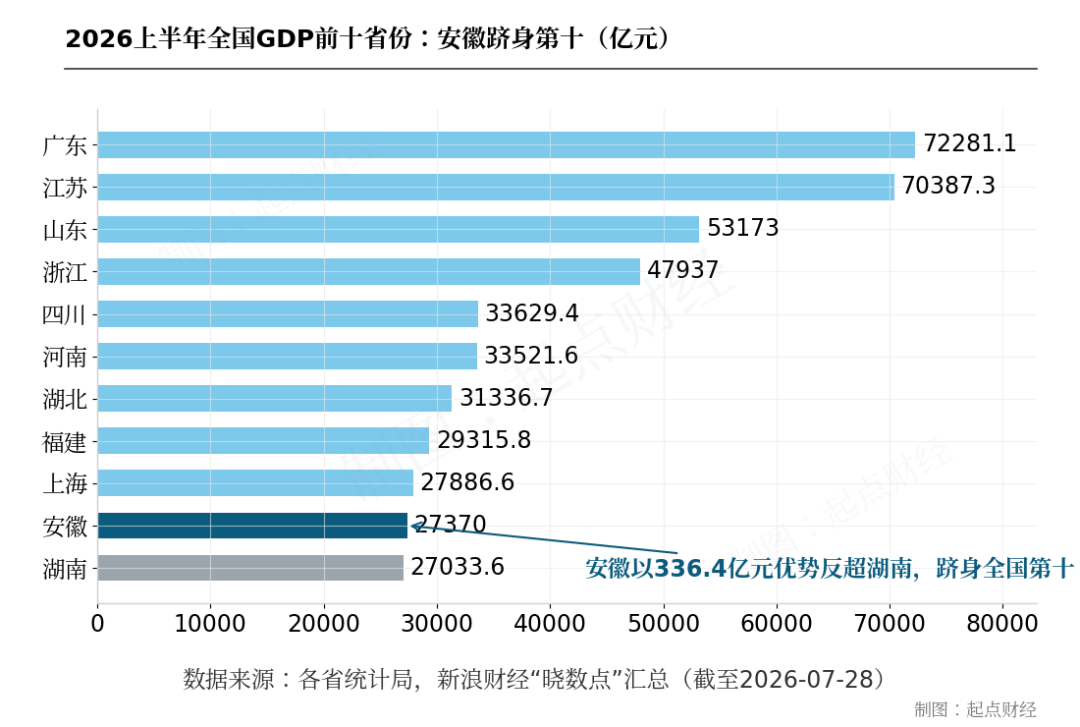
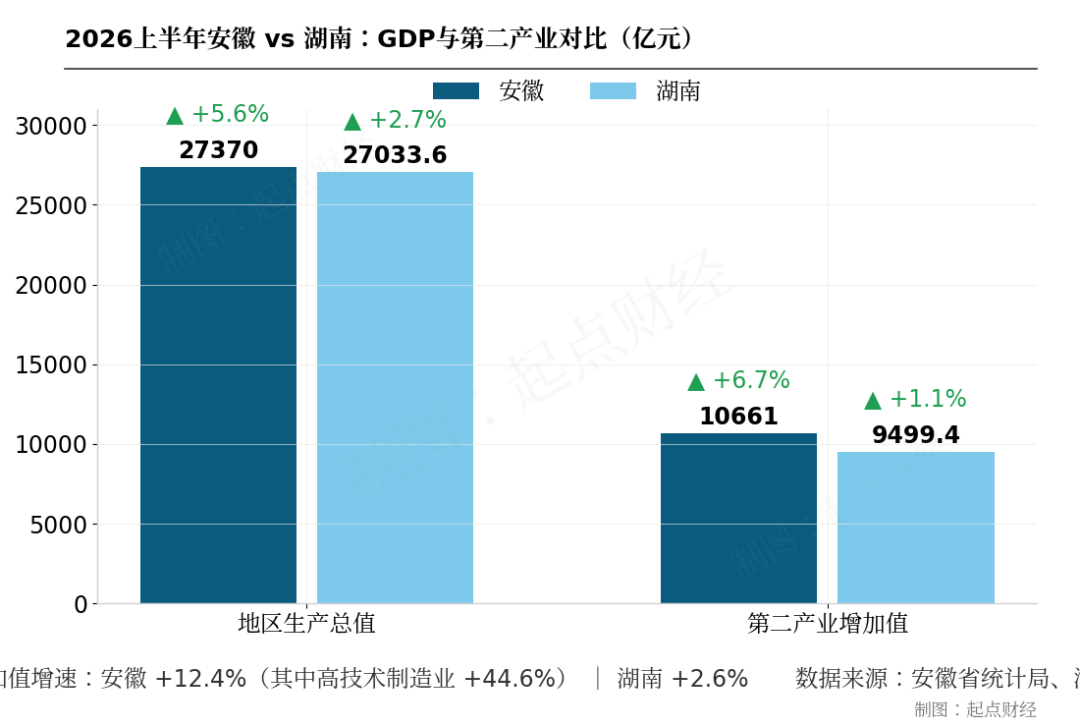
全省地区生产总值27370亿元,按不变价格计算,同比增长5.6%。同一天前后,湖南省统计局公布的数据显示,该省上半年GDP为27033.6亿元,同比增长2.7%。两相比较,安徽以336.4亿元的优势反超湖南,暂时跻身全国省级行政区GDP前十。
对于中国各省域经济而言,前十席位的变动历来罕见。过去五年,省级GDP排名的前十名单基本固化,来来去去只有河南与四川在第5、第6之间互换位置。
安徽此番闯入,犹如一块巨石投入平静的湖面。
水面之下,真正掀起波澜的,是一家总部位于合肥的存储芯片企业:
长鑫存储。
工业差距决定位次更替
拆开两省经济结构,答案一目了然。
上半年,安徽第二产业增加值10661亿元,增长6.7%;湖南第二产业9499.4亿元,增长1.1%。安徽在工业单板块上比湖南多出1161.6亿元,这是两省GDP差距的决定性来源。
更具信号意义的是
安徽规上工业增加值增长12.4%,其中高技术制造业增长44.6%;湖南规上工业仅增长2.6%。
再看长鑫。
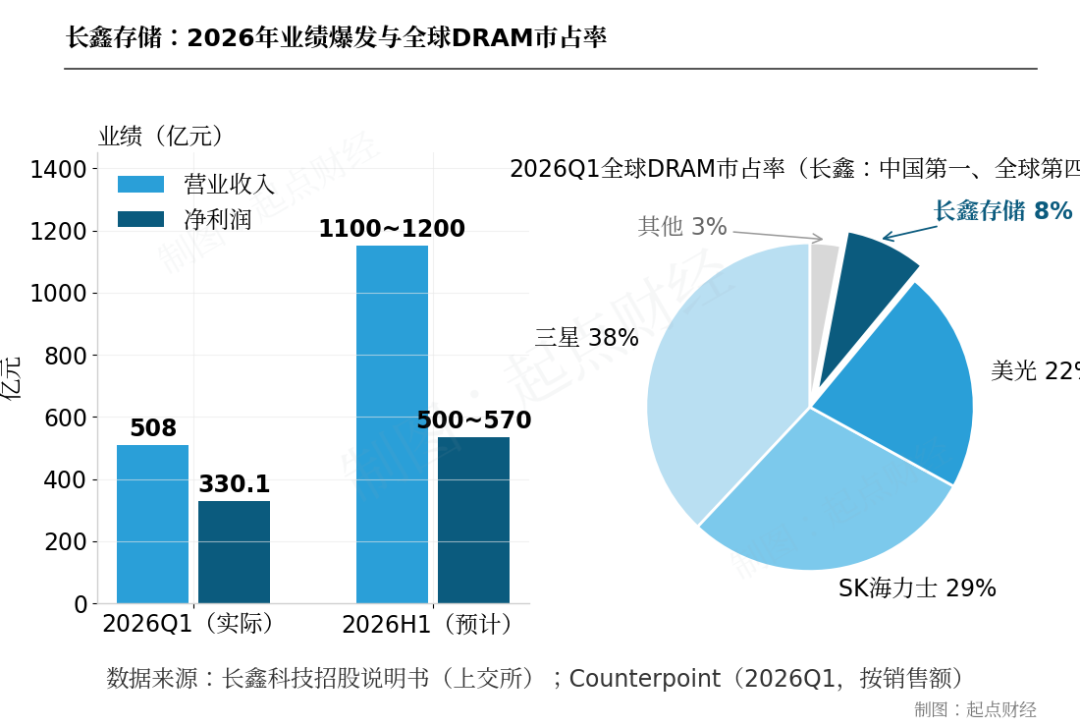
其科创板招股书显示,2026年上半年预计营收1100亿至1200亿元,归母净利润500亿至570亿元。机构测算,2026年一季度DRAM全球市场份额已达8%,位列中国第一、全球第四,打破了三星、SK海力士、美光三家海外巨头长期垄断的格局。若将直接产出、本地采购、上下游配套一并计入,长鑫及其产业链对安徽工业增量的拉动效应极为可观。
安徽领先湖南的336.4亿元,差不多就落在这一区间之内。
没有长鑫,两省位次很可能不会互换。
从“缺芯之痛”到“芯屏汽合”
长鑫不是凭空冒出来的。
2016年,全球DRAM市场96%被海外三家垄断,中国存储芯片自主生产几乎为零。彼时合肥已引入京东方等显示龙头,但“屏”有了,“芯”还受制于人。当年,合肥国资与兆易创新合作成立长鑫存储,一期投资180亿元,合肥出资144亿元占股80%。
此后数年,长鑫累计亏损超过366亿元。
合肥国资始终扮演“耐心资本”的角色,多轮加码,带动大基金二期、阿里、美的等跟投。2026年一季度,盈利拐点终于到来:
营收508亿元、净利润330亿元,日赚近4亿元。
按持股超35%计算,若市值达市场预估的3万亿元,合肥国资账面资产将直冲万亿级。
更具长期价值的是,依托长鑫的链主效应,寒武纪、通富微电、沛顿科技等先后落户,合肥成为少数拥有集成电路全产业链的城市。
2025年集成电路产值突破1514亿元,九年增长超7倍。
而这只是安徽新兴产业全景的一角。
合肥的产业地标被概括为“芯屏汽合终生智”,涵盖集成电路、新型显示、新能源汽车、人工智能等赛道。2025年合肥新能源汽车产量137.6万辆,全国第一,集聚了比亚迪、蔚来、大众等6家整车企业。芜湖聚焦汽车与高端装备,蚌埠发力硅基新材料,滁州做汽车零配件,马鞍山、铜陵深耕新材料。
这正是安徽与湖南拉差距的深层原因:
不是一家企业单点突破,而是整个产业体系从传统制造向战略性新兴产业的整体迁移。
前十席位能坐稳
湖南上半年GDP增速仅2.7%,在中部六省垫底,拖累来自第二产业仅1.1%的增长。工程机械、轨道交通等传统优势产业正处于基建与地产周期的双重底部。
明星企业三一重工,一季度归母净利润仅增长0.46%,经营现金流同比下降近20%。湖南并非没有布局新兴赛道,但人工智能、北斗、生物医药等体量尚小,短期无法填补传统产业放缓的缺口,形成“新不足以补旧、增不足以补减”的结构性矛盾。
安徽上半年反超湖南,但全年变数犹存。
两省差距仅1.2%,下半年任何波动都可能改变排位。
另一个观察维度是省会较量。
近期数据看,合肥与长沙的经济总量差距正在快速收窄。
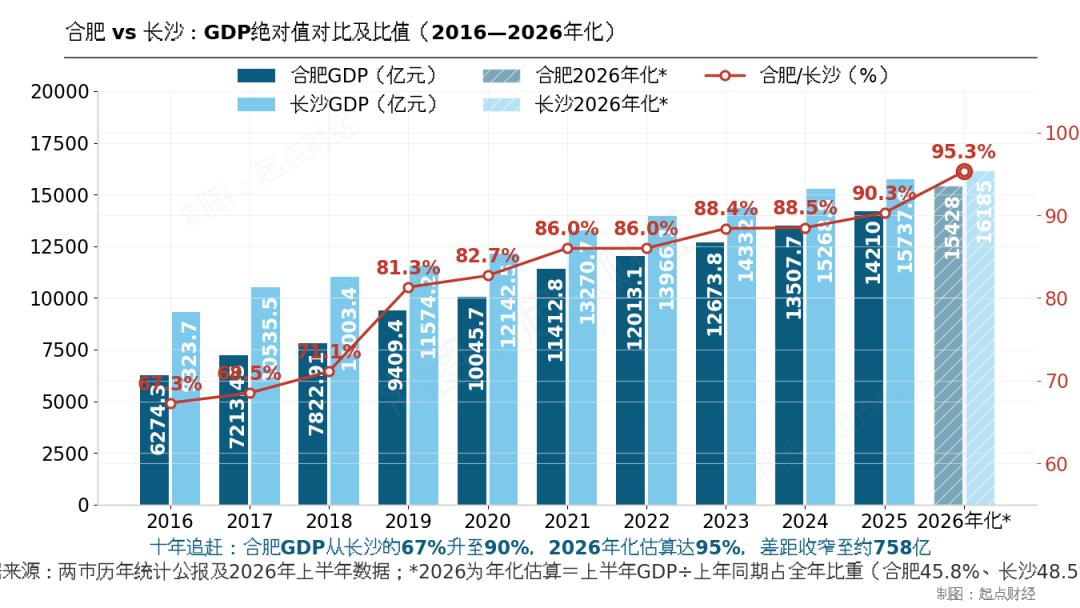
2025年合肥GDP约1.35万亿元,长沙约1.5万亿元,差距1500亿元。
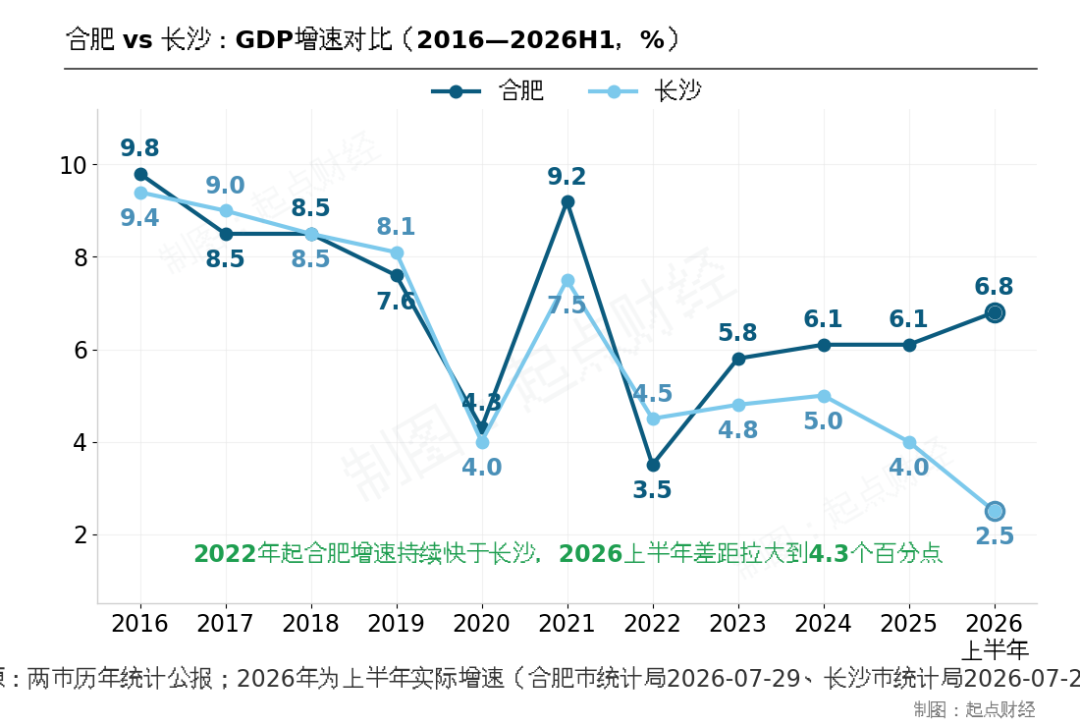
2026年上半年,合肥GDP达7073亿元,增速高达6.8%;长沙为7857.64亿元,增速仅2.5%,两地差距已缩小至不足800亿元。
但合肥二产与长沙已十分接近,今年上半年大概率实现反超。按近三年追赶趋势,合肥有望在经济总量上超越长沙。
届时,安徽第十的位次才算真正坐稳。长鑫凭一己之力,把安徽抬进了GDP全国前十。严格来说,这是一种文学化的表达。
一家企业无论如何耀眼,都无法单独支撑一个省的经济体量。
长鑫的真正价值,在于它成为了安徽新兴产业生态的“乔木”,带动设备、材料、封测等“灌木”共同形成一片产业雨林。这片雨林的根系,是合肥自2005年确立“工业立市”战略以来近二十年的持续投入,是京东方、蔚来、长鑫等一次次逆周期下注的耐心积累。
安徽进入GDP前十,既是结果,更是信号。
它标志着中国区域经济格局正在从要素驱动、投资驱动,向创新驱动、产业驱动深度切换。2026年的上半年,只是一个开始。
富灯网配资提示:文章来自网络,不代表本站观点。
- 上一篇:牛宝宝 《牧场物语》30周年×《符文工房》20周年!纪念直播公布
- 下一篇:没有了


沪深京指数
热点资讯
